Pendapatan hingga kuartal III-2026 tumbuh 27,7% menjadi US$1,84 miliar, sementara 97,9% belanja modal diarahkan ke bisnis non-batubara, terutama pengembangan tambang emas Awak Mas.
- Pendapatan dan laba naik. Pendapatan tumbuh 27,7% menjadi US$1,84 miliar. Laba yang diatribusikan kepada pemilik entitas induk naik dari US$0,5 juta menjadi US$20,2 juta.
- Pendapatan tumbuh lebih cepat dari biaya. Beban pokok naik 25,1%, lebih rendah dari kenaikan pendapatan. Hasilnya, laba kotor naik 44,6% dan laba usaha naik 92,6%. Adjusted EBITDA tumbuh 36,8% menjadi US$212,9 juta.
- Belanja modal terfokus pada bisnis non-batubara. Sebanyak 97,9% dari total capex US$151,7 juta dialokasikan ke bisnis non-batubara. Porsi terbesar, 84,1%, untuk proyek tambang emas Awak Mas yang progresnya sudah 72,84%.
PT Indika Energy Tbk mencatatkan pertumbuhan kinerja sepanjang sembilan bulan pertama 2026. Pendapatan meningkat 27,7% menjadi US$1.842,3 juta, dibandingkan US$1.443,0 juta pada periode yang sama tahun sebelumnya.
Sejalan dengan kenaikan pendapatan, laba yang diatribusikan kepada pemilik entitas induk meningkat menjadi US$20,2 juta, dari US$0,5 juta pada sembilan bulan pertama 2025.
Pertumbuhan tersebut ditopang oleh peningkatan kinerja di sejumlah lini bisnis utama, mulai dari pertambangan, perdagangan komoditas, jasa engineering, hingga logistik dan infrastruktur.
Di saat yang sama, arah investasi perusahaan semakin menunjukkan fokus transformasi. Dari total belanja modal sebesar US$151,7 juta, sekitar 97,9% atau US$148,5 juta dialokasikan untuk bisnis non-batubara.
Kideco Tetap Jadi Kontributor Utama
PT Kideco Jaya Agung (Kideco) tetap menjadi kontributor terbesar terhadap pendapatan Grup.
Hingga September 2026, pendapatan Kideco naik 16,8% menjadi US$1.345,6 juta. Kenaikan tersebut didorong oleh peningkatan harga jual rata-rata sebesar 14,0% menjadi US$56,3 per ton, disertai pertumbuhan volume penjualan sebesar 2,2% menjadi 22,6 juta ton.
Dari total volume tersebut, sebanyak 10,2 juta ton atau 45,2% dipasarkan di dalam negeri, sementara 12,4 juta ton atau 54,8% dijual ke pasar ekspor.
Perbaikan harga jual turut mendorong margin laba kotor Kideco menjadi 18,9%, dibandingkan 13,2% pada periode yang sama tahun sebelumnya.
Hingga kuartal III-2026, Perseroan mencatatkan pertumbuhan pendapatan sebesar 27,7% dengan margin laba usaha yang meningkat menjadi 8,5%. Pendapatan kami tumbuh lebih cepat daripada kenaikan biaya, meskipun harga bahan bakar meningkat. Ini menunjukkan bisnis inti kami tetap solid dan dikelola dengan disiplin, sehingga dapat menjadi fondasi kuat untuk membiayai transformasi Perseroan.
IIR, Tripatra, dan Interport Catat Pertumbuhan
Kinerja positif juga terlihat dari sejumlah bisnis lain di dalam Grup.
Indika Indonesia Resources (IIR) mencatat pertumbuhan pendapatan paling tinggi, naik 94,7% menjadi US$91,9 juta. Volume perdagangan batubara meningkat 107,7% menjadi 966 ribu ton, sementara harga jual rata-rata naik 40,2% menjadi US$86,5 per ton seiring peningkatan penjualan batubara berkalori lebih tinggi.
IIR juga membukukan pendapatan non-batubara sebesar US$8,4 juta, terutama dari perdagangan bauksit Mekko.
Sementara itu, PT Tripatra Engineering membukukan pendapatan sebesar US$289,7 Juta, tumbuh 64,4%. Kontributor utamanya antara lain proyek APA Geng North sebesar US$ 166,6 juta, proyek Sambar Development sebesar US$21,5 juta, serta sejumlah proyek engineering dan project management lainnya.
Interport Mandiri Utama juga mencatat pertumbuhan pendapatan sebesar 47,4% menjadi US$137,2 juta. Pertumbuhan terutama berasal dari bisnis perdagangan bahan bakar, Cotrans, serta penyimpanan bahan bakar KGTE.

Margin Membaik di Tengah Kenaikan Biaya
Pertumbuhan pendapatan turut diikuti kenaikan beban pokok kontrak dan penjualan sebesar 25,1% menjadi US$1.562,2 juta.
Salah satu faktor pendorongnya adalah kenaikan cash cost Kideco di luar royalti sebesar 12,0% menjadi US$38,2 per ton, terutama akibat kenaikan harga bahan bakar dari US$0,69 menjadi US$0,91 per liter.
Meski demikian, pertumbuhan pendapatan masih lebih tinggi dibandingkan kenaikan biaya.
Laba kotor konsolidasian meningkat 44,6% menjadi US$280,1 juta, dengan margin laba kotor naik menjadi 15,2% dari sebelumnya 13,4%.
Laba usaha tumbuh lebih tinggi, yakni 92,6% menjadi US$155,9 juta, dengan margin meningkat dari 5,6% menjadi 8,5%.
Adjusted EBITDA juga naik 36,8% menjadi US$212,9 juta, dengan margin sebesar 11,6%. Untuk periode 12 bulan terakhir hingga 30 September 2026, adjusted EBITDA tercatat sebesar US$277,9 juta.
Di sisi lain, beban penjualan, umum dan administrasi meningkat 10,1% menjadi US$124,2 Juta. Kontribusi laba bersih entitas naik menjadi US$11,0 Juta. Sementara beban keuangan sedikit turun menjadi US$ 51,6 Juta.
Awak Mas Jadi Fokus Utama Belanja Modal
Transformasi portofolio Indika Energy terlihat semakin jelas dari arah belanja modal. Dari total CAPEX sebesar US$151,7 juta, sebanyak US$148,5 juta atau 97,9% dialokasikan untuk bisnis non-batubara.
Porsi terbesar dialokasikan untuk pengembangan proyek tambang emas Awak Mas, yakni sebesar US$127,6 juta atau 84,1% dari total belanja modal.
Hingga 30 September 2026, progres pembangunan Awak Mas telah mencapai 72,84% menuju penyelesaian tahap C2, dengan total biaya proyek yang telah dikeluarkan sebesar US$397,5 juta.
Direktur Utama dan Group CEO Indika Energy, Azis Armand, mengatakan kinerja hingga kuartal III-2026 menjadi pijakan bagi perusahaan untuk melanjutkan transformasi.
“Kinerja Perseroan hingga kuartal III-2026 menunjukkan penguatan operasional, tercermin dari pertumbuhan pendapatan, laba kotor, dan adjusted EBITDA. Capaian ini menjadi pijakan untuk mengembangkan sumber pertumbuhan baru, dengan hampir seluruh belanja modal diarahkan ke bisnis non-batubara, terutama proyek Awak Mas. Bersamaan dengan itu, kami terus menjaga kinerja bisnis yang selama ini menopang Perseroan untuk mendukung transformasi dan pertumbuhan jangka panjang,” ujar Azis.
Kami menjalankan dua agenda secara beriringan: menjaga kinerja bisnis yang telah mapan seperti Kideco, Tripatra, dan Interport, sekaligus membangun masa depan melalui investasi di bisnis non-batubara. Capaian hingga kuartal III-2026 memperkuat keyakinan kami bahwa transformasi Perseroan berada di jalur yang tepat.
Pendanaan Baru dan Elektrifikasi Operasional Tambang
Sepanjang kuartal III-2026, Indika Energy juga mencatat sejumlah langkah strategis untuk mendukung pengembangan bisnis.
Pada 5 Agustus 2026, Perseroan menandatangani fasilitas pembiayaan senilai US$155 juta dengan Bank DBS Indonesia. Fasilitas ini memiliki tenor dua tahun dengan opsi perpanjangan satu tahun dan digunakan untuk mendanai belanja modal proyek Awak Mas.
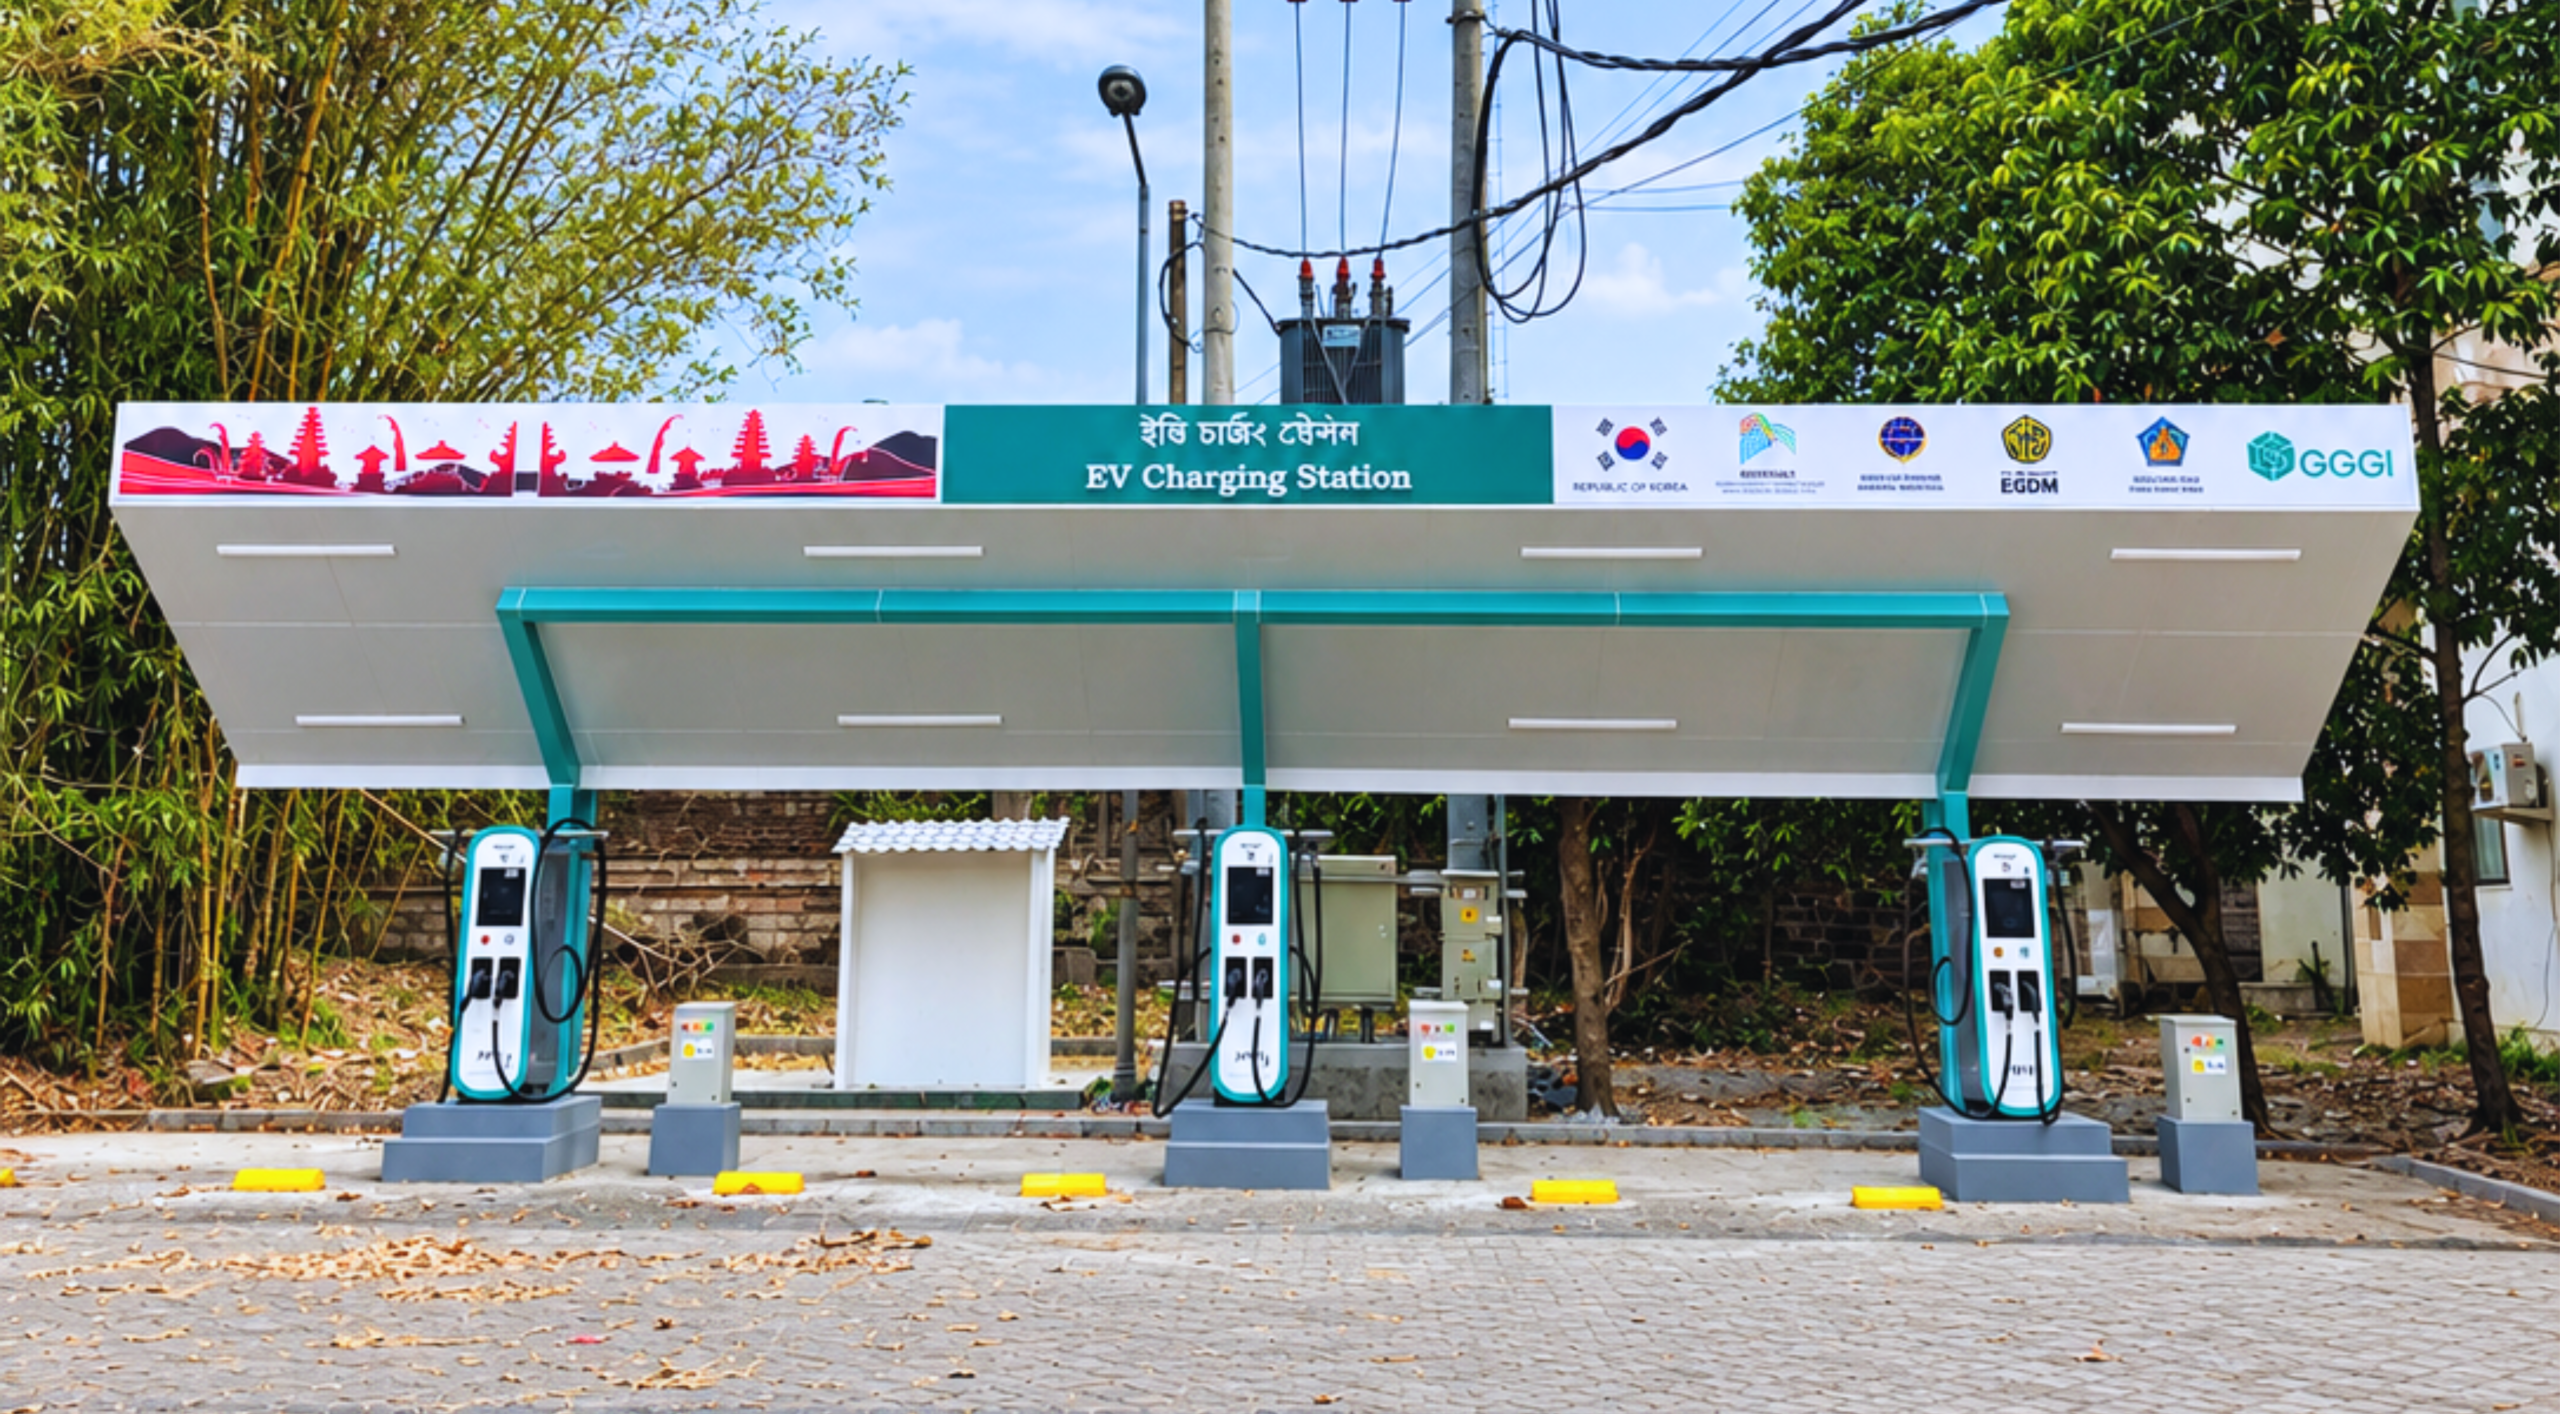
Kemudian pada 21 Agustus 2026, empat entitas anak Kalista memperoleh fasilitas pinjaman hingga Rp650 miliar dari PT Bank OCBC NISP Tbk. Fasilitas tersebut digunakan untuk pembelian bus listrik dan perlengkapannya, serta kebutuhan modal kerja.
Langkah lain dilakukan pada 5 September 2026, ketika Energi Makmur Buana (invi) bersama Kideco mulai mengoperasikan 18 truk tambang listrik dan tiga battery swapping station di area tambang Kideco, Kalimantan Timur.
Implementasi ini menjadi bagian dari upaya meningkatkan efisiensi energi sekaligus menurunkan emisi melalui elektrifikasi operasional pertambangan.
Menjaga Kinerja, Melanjutkan Transformasi
Kinerja hingga kuartal III-2026 menunjukkan dua agenda yang berjalan beriringan di Indika Energy. Bisnis yang telah mapan seperti Kideco, Tripatra, dan Interport terus menjaga kontribusi terhadap pendapatan dan profitabilitas. Pada saat yang sama, sebagian besar investasi baru diarahkan untuk membangun sumber pertumbuhan masa depan melalui bisnis non-batubara.
Dengan fondasi operasional yang semakin kuat dan arah investasi yang semakin jelas, Indika Energy terus melanjutkan transformasi menuju portofolio yang lebih seimbang dan pertumbuhan yang berkelanjutan.